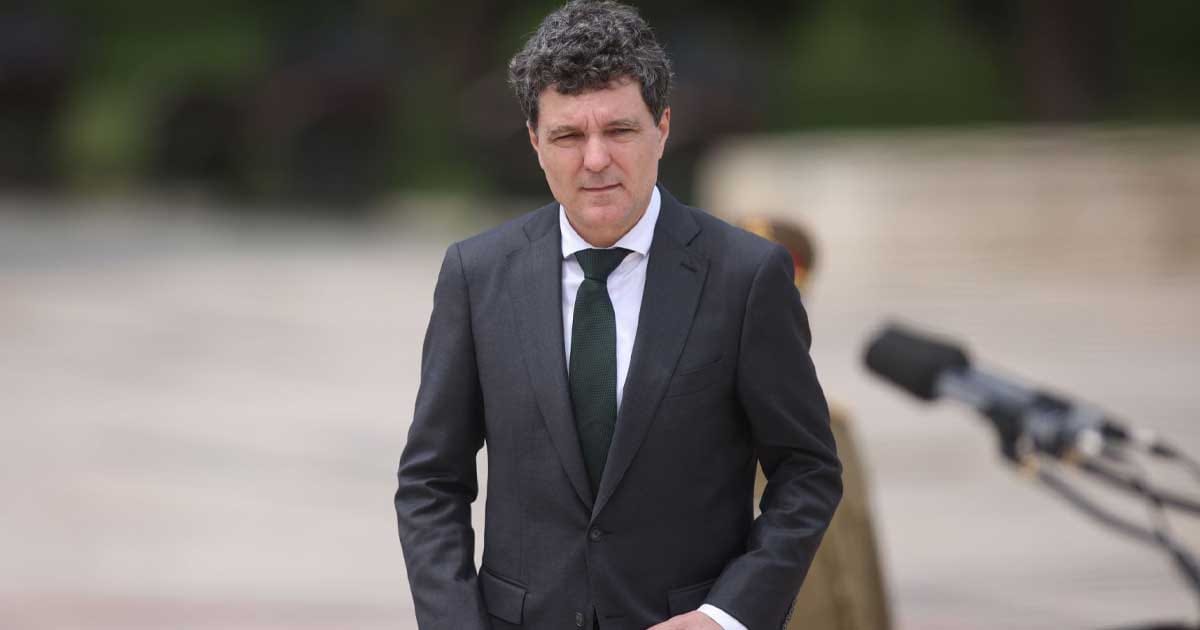

Președintele României, Nicușor Dan, a anunțat marți, pe pagina sa de X, că a promulgat o lege prin care sunt anulate, în anumite cazuri, obligațiile de TVA și penalitățile stabilite retroactiv pentru contribuabilii afectați, permițându-le totodată recuperarea sumelor deja plătite.
Cui se adresează legea
Măsura îi vizează în special pe contribuabilii cărora le-a fost anulat codul de TVA și care, deși nu au facturat distinct și nu au colectat TVA de la clienți, s-au confruntat ulterior cu stabilirea retroactivă a unor obligații fiscale, dobânzi și penalități. „Am promulgat o lege importantă care corectează o inechitate produsă în aplicarea regimului TVA și vine în sprijinul contribuabililor afectați”, a transmis Nicușor Dan.
Potrivit președintelui, aceste obligații acumulate pentru perioade fiscale anterioare au reprezentat, pentru unele întreprinderi, o sarcină financiară importantă, cu efecte negative directe asupra activității lor. „Legea corectează această situație prin anularea obligațiilor fiscale principale și a accesoriilor aferente pentru cazurile expres prevăzute de lege”, a precizat șeful statului.
🗞️ Citește și Acestea


Ce situații acoperă și ce rămâne neschimbat
Măsura nu se limitează la deciziile de impunere deja comunicate, ci vizează și cazurile în care decizia a fost emisă, dar nu a fost încă comunicată, precum și situațiile în care organul fiscal nu a emis încă decizia pentru perioadele vizate de lege.
Președintele a ținut însă să clarifice că nu este vorba despre o anulare generală a obligațiilor de TVA. „Este important de subliniat că nu vorbim despre o anulare generală și necondiționată a obligațiilor de TVA. Legea nu se aplică operațiunilor pentru care contribuabilul a înscris distinct TVA în facturi sau în documente echivalente ori a colectat, integral sau parțial, taxa de la beneficiari”, a transmis Nicușor Dan, adăugând că, în aceste cazuri, obligația fiscală rămâne în vigoare, iar anularea celorlalte se va face din oficiu de către administrația fiscală.
Bani înapoi și pentru cei care au plătit deja
Un aspect important al legii vizează contribuabilii care și-au achitat deja sumele stabilite prin deciziile de impunere aflate sub incidența noii reglementări. „Contribuabilii care au achitat sumele stabilite prin deciziile de impunere care intră sub incidența legii le vor putea solicita înapoi. Astfel, măsura produce efecte și pentru cei care au executat deja obligațiile stabilite de administrația fiscală, evitând ca aceștia să fie dezavantajați față de contribuabilii ale căror obligații nu au fost încă stinse”, a explicat președintele.
Termen de 30 de zile pentru ANAF
Potrivit lui Nicușor Dan, Administrația Națională de Administrare Fiscală va trebui să stabilească procedura de aplicare a legii, având la dispoziție 30 de zile de la intrarea acesteia în vigoare pentru aprobarea metodologiei. Președintele susține că măsura urmărește un tratament fiscal mai echitabil și mai predictibil, fără a exonera de la plată TVA care a fost efectiv facturată distinct sau colectată de la beneficiari, cu scopul de a înlătura consecințele patrimoniale disproporționate și de a elibera resurse care vor rămâne în activitatea întreprinderilor.